


Адрес: Свердловская обл г Екатеринбург ул Малышева, 31-Д/6
+7 (343) 317-15-26
info@kontrakt-ekb.ru
Чтобы мы смогли ответить вам, после отправки сообщения обязательно добавьте наш номер в контакты телефонной книги
+7 (343) 317-15-26
info@kontrakt-ekb.ru
Чтобы мы смогли ответить вам, после отправки сообщения обязательно добавьте наш номер в контакты телефонной книги


Содержание данной статьи проверено и подтверждено на соответствии военного дела
Должность:
Заместитель начальника пункта отбора, подполковник
Стаж:
20 лет
10 минут
Время чтения
0
Просмотров
2026.17.11
Дата обновления
2026.17.11
Дата публикации
Содержание
- Кому и зачем нужна эта информация
- Правовая база: на какие законы опираться
- Что происходит с платежами в период службы
- Военная ипотека (НИС): особый случай
- Как оформить льготу: пошаговый алгоритм
- Позиция банков и защита прав заёмщика
- Финансовые последствия и расчёты
- Страхование, списание долга и экстраординарные ситуации
- Практические сценарии
- Смежные льготы и ресурсы поддержки
- Коротко о главном
- Мнение автора
- Часто задаваемые вопросы
Контракт на СВО и ипотека: что происходит с платежами, пока вы на службе
Когда человек подписывает контракт и уходит на службу, у него дома часто остаётся не только семья, но и ипотечный договор с фиксированным ежемесячным платежом. Возникает закономерный страх: банк спишет деньги со счёта, начнутся просрочки, накопятся пени, а в худшем случае квартиру заберут. На практике всё устроено иначе. С октября 2022 года в России действует федеральный закон, который прямо защищает участников специальной военной операции: платежи по ипотеке можно законно приостановить на весь срок службы, а при гибели или инвалидности I группы долг списывается полностью. В этой статье я подробно разберу, как работает механизм льготного периода, что происходит с процентами и долгом, кто имеет право на льготу, как её оформить и куда жаловаться, если банк нарушает закон.
Кому и зачем нужна эта информация
Тема касается очень разных людей, и у каждого свой уровень погружения. Кто-то только собирается подписать контракт и впервые задумался о судьбе кредита. Кто-то уже уехал, а жена дома получает СМС о списании платежа и не понимает, что делать. Разберём типичные ситуации, чтобы вы нашли свою.
На каком этапе вы находитесь
Условно людей можно разделить по степени осведомлённости о льготе:
- Ничего не знаю о льготе. Человек продолжает платить ипотеку как обычно или боится просрочки, не подозревая, что закон разрешает приостановить платежи.
- Знаю о проблеме, но не о решении. Есть ипотека, впереди служба, но непонятно, как физически платить из зоны боевых действий.
- Ищу решение. Человек слышал про «кредитные каникулы для мобилизованных и контрактников», ищет конкретные условия и сроки.
- Сравниваю варианты. Изучает, чем каникулы отличаются от реструктуризации, ищет подводные камни.
- Готов действовать. Собирает документы, ищет образец заявления и порядок подачи в банк.
Эта статья построена так, чтобы закрыть вопросы на любом из этих этапов.
Кто обычно решает вопрос с банком
Заявление на льготу подаёт не всегда сам военнослужащий. Часто это делают близкие:
- Сам военнослужащий до отправки, пока есть время и доступ к отделению банка.
- Супруг или супруга, оставшиеся дома, по нотариальной доверенности.
- Родители военнослужащего, которым часто сложно разобраться в финансовых тонкостях.
- Совершеннолетние дети при наличии полномочий.
- Юрист или финансовый консультант, действующий в интересах семьи.
Главные страхи, которые мешают действовать
Прежде чем перейти к закону, назову опасения, которые встречаются чаще всего, и сразу дам короткий ответ. Развёрнуто разберём их дальше по тексту.
Правовая база: на какие законы опираться
Разговор с банком всегда должен идти на языке конкретных норм. Здесь право заёмщика закреплено жёстко, и это ваш главный аргумент.
Ключевые федеральные законы
Основа защиты участников СВО в кредитной сфере это Федеральный закон №377-ФЗ от 07.10.2022 «Об особенностях исполнения обязательств по кредитным договорам (договорам займа) лицами, призванными на военную службу по мобилизации в Вооруженные Силы Российской Федерации, лицами, принимающими участие в специальной военной операции, а также членами их семей и о внесении изменений в отдельные законодательные акты Российской Федерации». Именно он ввёл специальный льготный период для мобилизованных, контрактников и добровольцев. Важная деталь: закон имеет обратную силу, его положения применяются к периодам начиная с 21 сентября 2022 года. В закон вносились изменения, в частности Федеральным законом от 25 мая 2026 г. № 156-ФЗ.
До появления 377-ФЗ базовым инструментом были кредитные каникулы по Федеральному закону №106-ФЗ, который вводил отсрочку при снижении дохода. Сегодня для участников СВО действует именно специальная норма 377-ФЗ, более выгодная по условиям. Дополнительные меры поддержки закреплены рядом указов Президента и постановлений Правительства, а порядок применения льготного периода разъясняет Банк России в своих информационных письмах.
Кто имеет право на льготу
Круг лиц, которых защищает закон, широкий:
- Военнослужащие по контракту с Минобороны РФ, участвующие в СВО.
- Мобилизованные граждане.
- Добровольцы, заключившие контракт с Министерством обороны (в том числе формирования типа БАРС).
- Сотрудники силовых структур (Росгвардия, ФСБ и другие), задействованные в СВО.
- Члены семей военнослужащих: супруги, несовершеннолетние дети, иждивенцы.
- Созаёмщики по ипотечному договору.
Какие гарантии даёт закон
Это не рекомендации, а обязательные для банка нормы:
- Предоставление льготного периода это право заёмщика, а не усмотрение банка.
- При наличии полного пакета документов отказать нельзя.
- Отсрочку можно получить одновременно по ипотеке и по потребительским кредитам.
- Потери банка от льготного периода частично компенсируются механизмами господдержки.
Чем подтвердить статус участника СВО
Для банка нужны документы, доказывающие участие в операции:
- Контракт о прохождении военной службы или мобилизационное предписание.
- Справка из воинской части о прохождении службы в зоне СВО или выписка из приказа.
- Удостоверение участника (ветерана) боевых действий.
- Документы о госпитализации при ранении.
Важный нюанс: банк вправе самостоятельно запросить сведения о статусе заёмщика в Минобороны и других ведомствах. Это означает, что даже при неполном комплекте банк обязан проверить информацию, а не отказывать сразу.
Что происходит с платежами в период службы
Это центральный вопрос статьи, поэтому разберу его максимально подробно.
Суть ипотечных каникул для участника СВО
Льготный период это законная приостановка исполнения обязательств по кредиту на время службы. В отличие от обычных каникул по 106-ФЗ, где действуют лимиты и условие о снижении дохода, здесь основанием служит сам факт участия в СВО, а срок привязан к продолжительности службы.
Сколько длится льготный период
Максимальная продолжительность каникул это весь срок службы плюс 30 дней после окончания контракта или демобилизации. Дополнительно период продлевается:
- на время нахождения в госпитале при ранении, травме, контузии или болезни;
- на период, в течение которого военнослужащий признан безвестно отсутствующим.
Начало каникул не может быть раньше 21 сентября 2022 года. Льгота распространяется на все виды ипотеки: стандартную, льготную с господдержкой, семейную и военную.
Что конкретно замораживается
Разложу по пунктам, что происходит с деньгами:
- Платежи полностью приостанавливаются. Ни основной долг, ни проценты в этот период вносить не нужно.
- Процентная ставка сохраняется. Проценты начисляются по условиям вашего договора, а не по повышенной ставке.
- Капитализация запрещена. Проценты на проценты не начисляются, долг не «раздувается».
- Отложенные проценты формируются отдельно. Они не увеличивают основной долг, а выплачиваются в самом конце срока.
- Штрафы и пени под запретом. В льготный период банк не вправе их начислять.
- Взыскание на квартиру запрещено. Изъять заложенное жильё нельзя.
- Расторжение договора в одностороннем порядке невозможно.
- Кредитная история не страдает. Льготный период не фиксируется как просрочка.
Что будет с долгом после каникул
Многих пугает момент выхода из льготы. На деле механизм щадящий:
- Срок кредита автоматически продлевается на длительность каникул.
- Размер ежемесячного платежа остаётся прежним, таким же, как до ухода на службу.
- Накопленные за период службы проценты выплачиваются в последнюю очередь, после погашения основного долга, отдельными платежами.
- После окончания периода банк выдаёт новый график.
- Досрочно погасить кредит можно без штрафов и комиссий.
То есть льготный период не наказывает заёмщика ростом платежа, а просто сдвигает график вправо.
Военная ипотека (НИС): особый случай
Отдельно стоит рассмотреть накопительно-ипотечную систему, потому что здесь логика совсем другая.
Как работает НИС во время службы
Если жильё куплено по военной ипотеке через НИС, платежи по кредиту за военнослужащего вносит государство в лице уполномоченного органа (Росвоенипотека). Пока человек служит и остаётся участником системы, перечисления идут автоматически и непрерывно. Ежегодный накопительный взнос распределяется помесячно и ежегодно индексируется. Для заёмщика это означает минимальные риски: платёж закрывается из бюджета, а не из его кармана.
Ранение и досрочное увольнение
При увольнении по состоянию здоровья участник НИС сохраняет право на накопления. В ряде случаев положены дополнительные средства (так называемые «допы») до достижения 20 лет выслуги, а остаток долга перед банком может быть погашен средствами Росвоенипотеки.
Если участник НИС погиб
При гибели участника накопительной системы обязательства по кредиту исполняет уполномоченный орган. Право собственности на квартиру переходит членам семьи, а неиспользованные накопления на именном счёте также передаются семье. Таким образом жильё остаётся у близких без долгового бремени.
Как оформить льготу: пошаговый алгоритм
Теперь самое практичное. Действия несложные, если понимать последовательность.
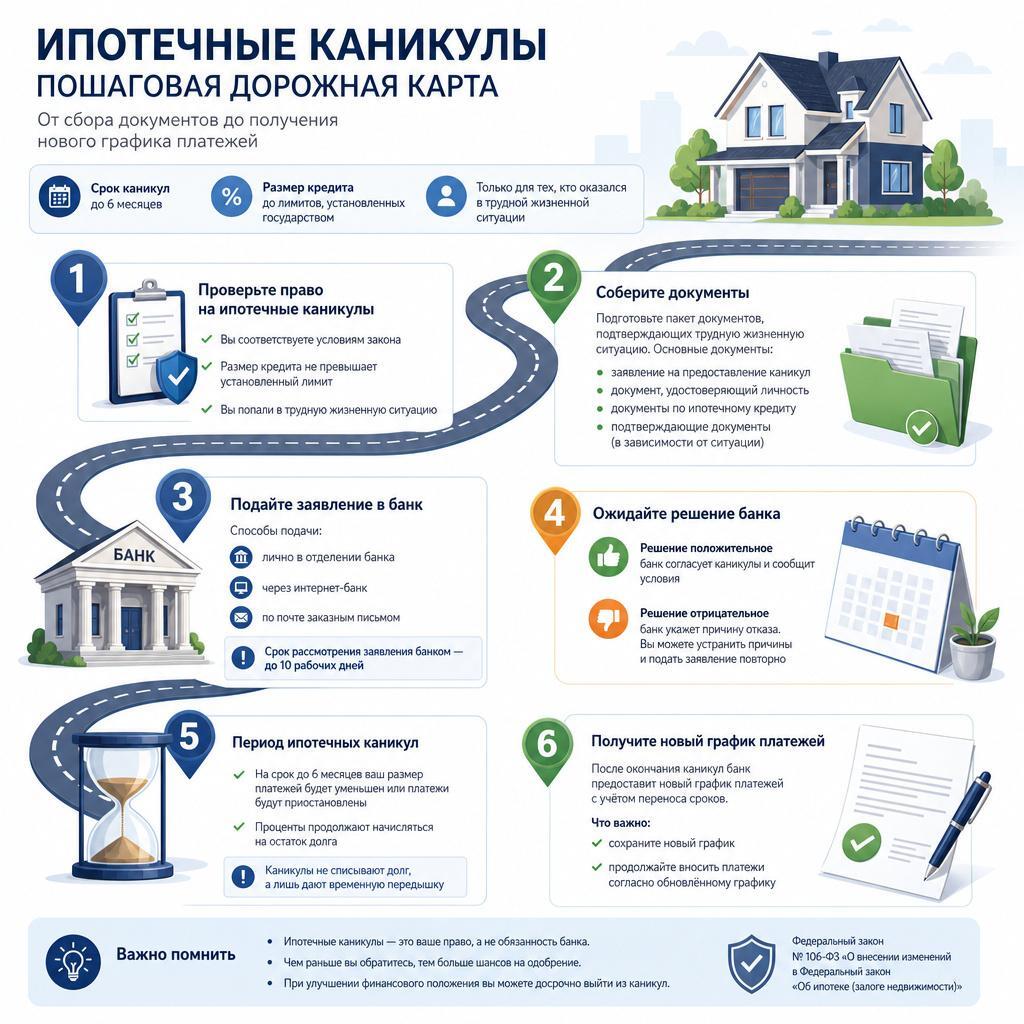
Пять шагов заёмщика
- Соберите документы. Сделать это можно до отправки или уже во время службы через представителя.
- Подайте заявление в банк. Лично, через доверенное лицо или дистанционно.
- Дождитесь подтверждения. Банк рассматривает обращение, и здесь работает правило «молчаливого согласия»: если банк не ответил в установленный срок, льгота считается предоставленной автоматически.
- Получите новый график. Банк оформляет изменение условий и присылает обновлённый график платежей.
- Проконтролируйте применение. Убедитесь, что списания прекратились, штрафы не начисляются.
Кто может подать заявление
- Сам заёмщик до отправки в зону СВО.
- Супруг или супруга по нотариальной доверенности.
- Иной представитель по нотариальной доверенности.
- Родители или совершеннолетние дети при наличии полномочий.
- В отдельных случаях, по запросу, командир воинской части.
Какие документы понадобятся
Куда можно подать заявление
- Мобильное приложение банка, личный кабинет или электронная почта.
- Звонок на горячую линию с зарегистрированного номера телефона.
- Личный визит в отделение.
- Портал Госуслуги.
- МФЦ (обычно через представителя).
Если вам сложно разобраться, с чего начать и какие бумаги готовить до отправки, наши рекрутеры и сопровождающие помогут составить список документов и подсказать порядок действий, чтобы семья не осталась один на один с банком.
Позиция банков и защита прав заёмщика
Крупнейшие банки работают с льготой по единому механизму 377-ФЗ, но детали подачи различаются. Общий порядок одинаков: заявление, подтверждение статуса, приостановка платежей. Уточнять конкретный канал (приложение, горячая линия, отделение) стоит именно в вашем банке.
Типичные нарушения со стороны банков
К сожалению, встречаются случаи, когда права заёмщика пытаются ущемить:
- Незаконный отказ в предоставлении льготы при полном пакете документов.
- Требование избыточных, не предусмотренных законом справок.
- Начисление штрафов и пеней в льготный период.
- Некорректный пересчёт графика после окончания каникул.
- Затягивание сроков рассмотрения заявления.
Куда жаловаться
Если банк нарушает закон, есть чёткая цепочка обращений:
- Банк России. Через интернет-приёмную на официальном сайте регулятора. Это основной адресат жалоб на банки.
- Финансовый уполномоченный (омбудсмен) по спорам с финансовыми организациями.
- Роспотребнадзор как защитник прав потребителей финансовых услуг.
- Прокуратура при грубом нарушении прав военнослужащего.
- Суд для окончательного восстановления прав и возврата незаконно списанных сумм.
Финансовые последствия и расчёты
Чтобы принять взвешенное решение, полезно понимать логику расчётов. Приведу упрощённые примеры, они иллюстрируют принцип, а точные цифры зависят от условий вашего договора.
Как считаются накопленные проценты
Пока идёт служба, проценты продолжают начисляться на остаток основного долга по ставке договора. Формула простая: остаток долга умножается на годовую ставку и на долю года (срок службы). Эти проценты не капитализируются и выплачиваются в конце срока.
Расчёты приблизительные: по мере погашения основного долга остаток уменьшается, поэтому реальная сумма процентов будет немного меньше указанной. Главное, эти проценты не растут лавинообразно и распределяются на будущие платежи.
Каникулы против штрафов: почему льгота выгоднее
Сравните два сценария. С льготой вы не платите ничего, проценты начисляются по обычной ставке, штрафов нет, история чистая. Без льготы, если просто перестать платить, банк начислит пени, зафиксирует просрочку, испортит кредитную историю и в перспективе начнёт процедуру взыскания. Разница очевидна: каникулы это не «поблажка», а способ пройти службу без финансовых потерь.
Влияние на срок и платёж
- Срок кредита увеличивается ровно на длительность каникул.
- Ежемесячный платёж после возвращения остаётся прежним.
- Чтобы сократить переплату, после службы имеет смысл вносить досрочные платежи.
- При благоприятных ставках можно рассмотреть рефинансирование.
Денежное довольствие и добровольные платежи
Участники СВО получают денежное довольствие и единовременные выплаты при заключении контракта, а боевые выплаты освобождены от НДФЛ. При желании ипотеку можно продолжать платить добровольно даже в период каникул: если у семьи есть возможность, это уменьшит будущую переплату. Решение остаётся за вами, закон лишь даёт право на паузу, но не запрещает платить.
Чек-лист «финансы перед отправкой»
- Оформить нотариальную доверенность на супругу или родителей.
- Уточнить в банке порядок подачи заявления на льготу.
- Собрать копии кредитного договора и реквизиты.
- Настроить доступ доверенного лица к личному кабинету банка.
- Решить, будет ли семья платить добровольно или воспользуется каникулами.
Страхование, списание долга и экстраординарные ситуации
Это самый тяжёлый, но важный блок. Здесь закон встаёт на сторону семьи.
Государственное страхование военнослужащих
Жизнь и здоровье военнослужащих застрахованы государством в соответствии с Федеральным законом №52-ФЗ. При гибели и при инвалидности предусмотрены страховые и единовременные выплаты. Эти суммы регулярно индексируются, а участникам СВО дополнительно назначаются повышенные выплаты по указам Президента. Важно учитывать, что в стандартных коммерческих договорах страхования жизни военные действия нередко указаны как исключение, поэтому опираться в первую очередь стоит на государственные гарантии.
Страхование залоговой недвижимости
Обязательное страхование самого объекта залога в льготный период сохраняется. Вопрос оплаты страховки лучше заранее обсудить с банком, поскольку неоплата полиса может повлиять на условия. Уточните этот момент при подаче заявления.
Когда ипотека списывается полностью
Закон предусматривает полное прекращение ипотечного долга в тяжёлых случаях:
- гибель военнослужащего при выполнении задач СВО;
- смерть позднее вследствие увечья (ранения, травмы, контузии), полученного на СВО;
- получение инвалидности I группы.
В этих ситуациях списывается 100% долга по ипотеке, причём как заёмщика, так и созаёмщиков из числа членов семьи. Долг не переходит по наследству, а убытки покрываются без взыскания с родственников. Это ключевая гарантия: квартира остаётся у семьи, а не превращается в долговое бремя.
Дополнительная поддержка семьи
- Единовременная выплата семье погибшего.
- Пенсия по потере кормильца.
- Региональные выплаты и меры поддержки.
- Право семьи погибшего на улучшение жилищных условий по региональным программам.
Практические сценарии
Теория оживает на конкретных ситуациях. Найдите свою.
Заёмщик уходит, семья остаётся
До отъезда оформляется нотариальная доверенность на супругу. Она подаёт заявление в банк от имени заёмщика, семья продолжает жить в ипотечной квартире, платежи приостановлены. Главное заранее настроить доступ к личному кабинету и договориться, как жить в период каникул.
Одинокий военнослужащий без семьи
Здесь важно оформить доверенность на родителей или доверенное лицо либо подать заявление самому до отправки. Риск при отсутствии представителя в том, что решать банковские вопросы во время службы будет некому, а списания могут продолжаться, если льгота не оформлена.
Уже в зоне СВО, а льгота не оформлена
Ситуация поправимая. Благодаря обратной силе закона льготу можно применить ретроактивно. Что делать:
- подать заявление через представителя;
- потребовать возврата или зачёта уже списанных в льготный период платежей;
- оспорить начисленные штрафы и пени;
- при отказе банка обращаться в Банк России.
Возвращение со службы
После окончания контракта нужно уведомить банк. Платежи возобновляются, банк выдаёт обновлённый график. При желании можно рассмотреть рефинансирование. Ветеранам боевых действий доступны дополнительные льготы, о которых стоит узнать отдельно.
Ранение и госпитализация
Льгота сохраняется на весь период лечения и реабилитации и продлевается при длительном нахождении в госпитале. При оформлении инвалидности I группы долг подлежит списанию. Страховые выплаты при ранении можно направить на погашение ипотеки.
Смежные льготы и ресурсы поддержки
Другие кредитные послабления
- Каникулы по потребительским кредитам и автокредитам по тому же 377-ФЗ.
- Заморозка задолженности по кредитным картам.
- Реструктуризация долгов для мобилизованных.
- Особые условия при процедурах банкротства.
Жилищные и социальные меры
- Льготная и семейная ипотека, доступная семьям участников СВО.
- Региональные программы обеспечения жильём ветеранов.
- Налоговые льготы, включая освобождение боевых выплат от НДФЛ.
- Льготы на коммунальные услуги, образование детей и медобеспечение.
Где получить помощь
Семьям военнослужащих доступна бесплатная юридическая помощь, работают военно-правовые центры и горячие линии, действуют общественные организации поддержки. Отдельно стоит позаботиться о психологической поддержке близких.
Коротко о главном
Служба по контракту не должна оборачиваться потерей жилья или долговой ямой для семьи. Закон 377-ФЗ даёт военнослужащему право приостановить ипотечные платежи на весь срок службы, запрещает штрафы, капитализацию процентов и изъятие квартиры, а в самых тяжёлых случаях предусматривает полное списание долга. Военная ипотека по НИС и вовсе оплачивается государством. Главное разобраться с документами и доверенностью заранее, а при нарушениях со стороны банка не бояться жаловаться в Банк России. Если вы только планируете подписать контракт, разумно закрыть финансовые вопросы до отправки, и специалисты по сопровождению службы помогут пройти этот путь без ошибок.
Связанные статьи
Использованные источники
- Федеральный закон от 07.10.2022 №377-ФЗ «Об особенностях исполнения обязательств по кредитным договорам (договорам займа) лицами, призванными на военную службу по мобилизации, лицами, принимающими участие в специальной военной операции»
- Федеральный закон от 03.04.2020 №106-ФЗ (кредитные каникулы)
- Федеральный закон от 28.03.1998 №52-ФЗ «Об обязательном государственном страховании жизни и здоровья военнослужащих»
- Официальный сайт Банка России, раздел разъяснений о льготах для участников СВО
- Официальный сайт ФГКУ «Росвоенипотека» (накопительно-ипотечная система)
- Портал государственных услуг Российской Федерации (Госуслуги)
Понравилась ли статья?
Мнение автора

Заместитель начальника пункта отбора, подполковник
За время работы с кандидатами на контракт мы видим одну и ту же ошибку: люди уезжают, не разобравшись с кредитами, а потом их семьи в панике звонят в банк из-за списаний и пеней. Запомните главное: ипотечные каникулы для участника СВО по 377-ФЗ это ваше право, а не «одолжение» банка. Отказать при полном пакете документов банк не может. Проценты в льготный период не капитализируются, штрафы не начисляются, квартиру изъять нельзя. При гибели или инвалидности I группы ипотека погашается полностью, долг не переходит на семью. Перед отправкой обязательно оформите нотариальную доверенность на супругу или родителей, чтобы они могли решать вопросы с банком без вас. Наши специалисты помогают разобраться с оформлением службы и подскажут, какие финансовые вопросы закрыть заранее.

Часто задаваемые вопросы
Да, проценты начисляются, но по ставке вашего договора и без капитализации, то есть проценты на проценты не насчитываются. Эти отложенные проценты не увеличивают основной долг, а выплачиваются в самом конце срока отдельными платежами. Штрафы и пени в этот период начислять запрещено.
Нет. В льготный период по 377-ФЗ банку прямо запрещено обращать взыскание на заложенное жильё и расторгать договор в одностороннем порядке. Пока действует льгота и вы её оформили, квартира под защитой закона.
Ипотечный долг списывается полностью, причём и у заёмщика, и у созаёмщиков из числа членов семьи. Долг не переходит по наследству. Право собственности на квартиру сохраняется за семьёй. То же правило действует при инвалидности I группы и при смерти от полученного на СВО увечья.
Нет. Льготный период не отражается как просрочка и не ухудшает кредитную историю. Это законная приостановка платежей, а не нарушение обязательств.
Размер ежемесячного платежа остаётся прежним, таким же, как до службы. Увеличивается только общий срок кредита на длительность каникул, а накопленные проценты гасятся в последнюю очередь. Резкого роста платежа закон не допускает.
Да, при наличии нотариальной доверенности супруга подаёт заявление в банк от имени заёмщика. Именно поэтому доверенность желательно оформить заранее, до отправки. Также заявление могут подать родители или иной представитель с надлежащими полномочиями.
Другие статьи
Возникли вопросы?
Оставьте заявку и свой вопрос, а мы свяжемся с вами в ближайшее время